外壁塗装の資金繰り|受注が増えても支払いが苦しくなる理由と確認手順
外壁塗装を新たな収益の柱にしたい経営者・事業責任者へ
「受注は増えている。利益も出るはず。それなのに、なぜ資金が足りない?」
外壁塗装の新規事業では、売上が伸びるほど資金繰りが苦しくなることもあります。
黒字なのにお金が残らない。その原因は、工事の利益ではなく「入金と支払いのタイミング」にあるかもしれません。
事業を安心して伸ばすために、今から確認しておきたい資金管理の考え方を解説します。
【本記事で分かること】
- 利益が出ていても資金が不足する理由
- 工事ごとの入金と支払いを並べる方法
- 受注増・工期遅延を資金計画へ反映する考え方
- 資金繰り表を経営判断に使うための確認項目
「受注は順調に増えているし、見積上の粗利も悪くない。それなのに、月末になると支払いが苦しい……」
外壁塗装の新規事業を進めるなかで、こうした状況に悩む経営者もいらっしゃるのではないでしょうか。
実は、工事で利益が出ることと、会社の手元にお金が残ることは別の話です。
材料費や足場代、外注費、給与などは、お客様から工事代金が入金される前に支払うこともあります。受注が増えれば、それだけ先に必要な資金が増える場合もあるのです。
では、売上を伸ばしながら、資金繰りを安定させるにはどうすればよいのでしょうか。
本記事では、利益の計画とは別に、工事ごとの入金と支払いを時系列で整理し、資金不足を未然に防ぐための考え方を解説します。
結論|資金繰りで確認したいこと
外壁塗装の新規事業で資金繰りを安定させるには、利益だけでなく「いつ入金され、いつ支払いが発生するか」を把握することが大切です。
せっかく受注が増えても、入金より先に支払いが集中すれば、黒字なのに資金が足りなくなることがあります。
ただ、工事ごとの入出金と会社全体の資金の動きを整理すれば、資金が不足しそうな時期を早めに把握し、対策を考えられます。
売上拡大を安心して進めるために、まずは自社の資金繰りをどこから見直せばよいのか、一緒に確認していきましょう。
1. 利益と手元資金は同じ数字ではない
「この工事は十分に利益が出るはずなのに、なぜかお金が足りない」
そんな経験はないでしょうか。
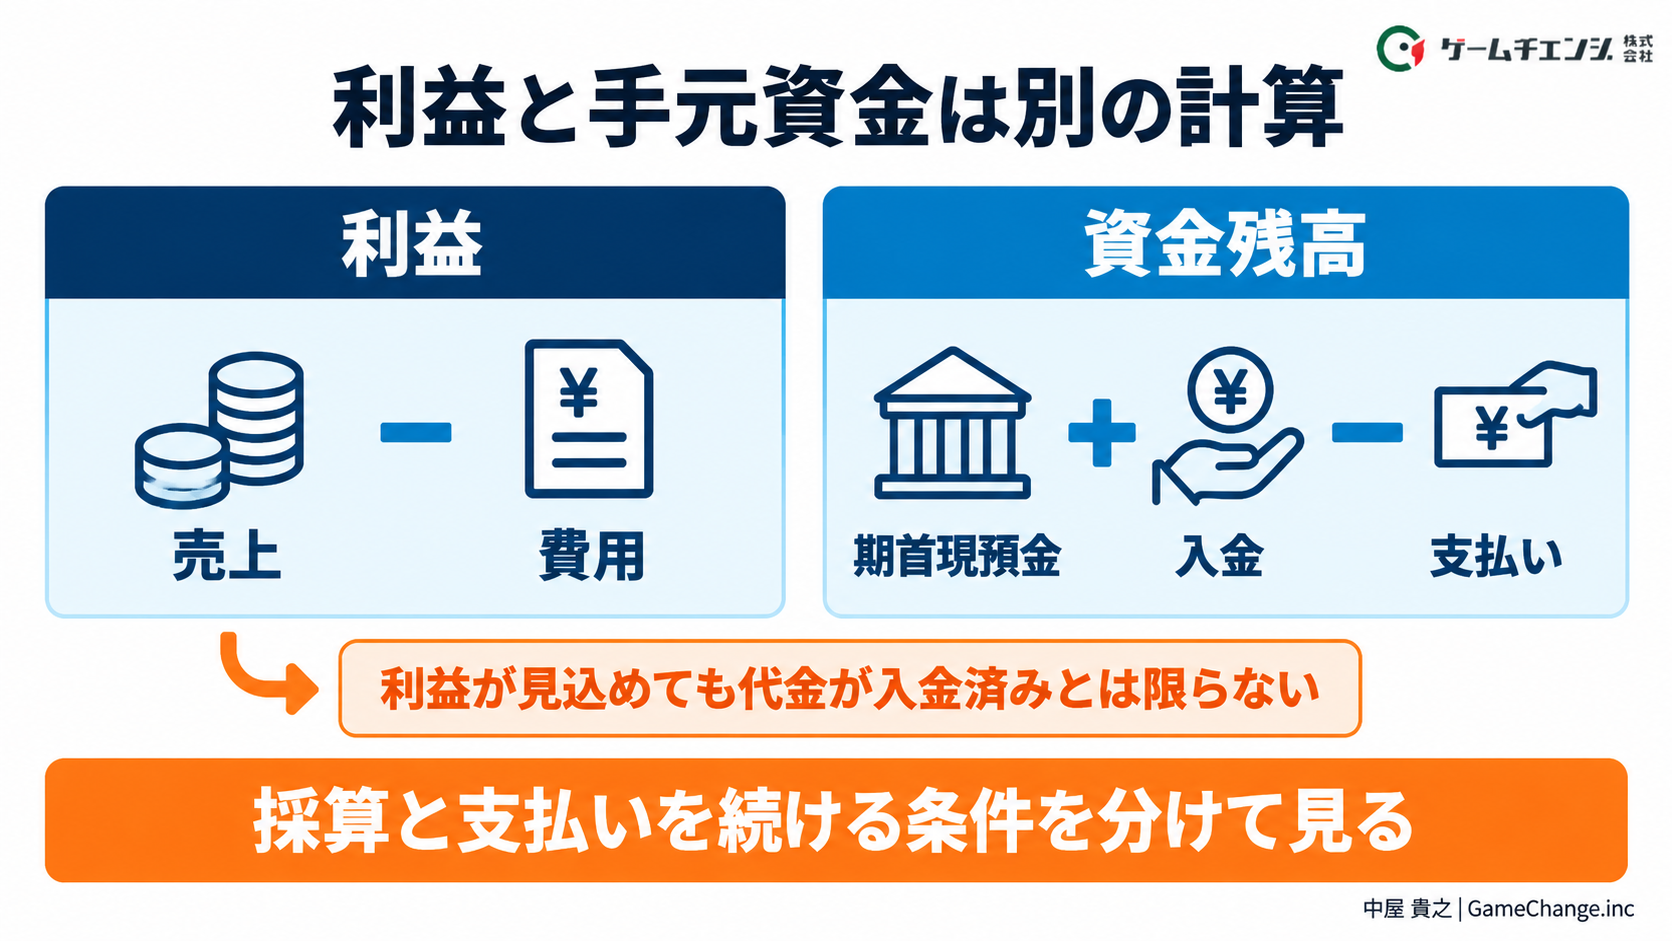
工事の売上から原価を差し引いて利益が見込めても、その時点で工事代金が口座に入っているとは限りません。
たとえば、材料費や外注費を先に支払い、お客様からの入金が完工後になる場合、その間は会社の手元資金が減っていきます。
つまり、帳簿上は利益が出ていても、実際の支払いに使えるお金が十分にあるとは限らないのです。
日本政策金融公庫の「創業計画Q&A」でも、仕入先への支払条件や運転資金、借入返済を含めた計画の確認について案内されています。
利益の見込みだけでなく、実際にお金が出入りするタイミングまで把握しておくことが大切です。
関連情報を確認したい方へ
事業の採算を考えるときは、売上に対してどれだけ利益が残るかを確認します。
一方、資金繰りでは、その利益を得るまでの間、会社が支払いを続けられるかを確認します。
この2つを分けて考えるだけでも、これまで見えていなかった資金面の課題に気づきやすくなります。
2. 工事ごとの入出金を一本の予定に並べる
資金繰りを把握するために、まず取り組みたいのが、工事ごとの入金と支払いの予定を整理することです。
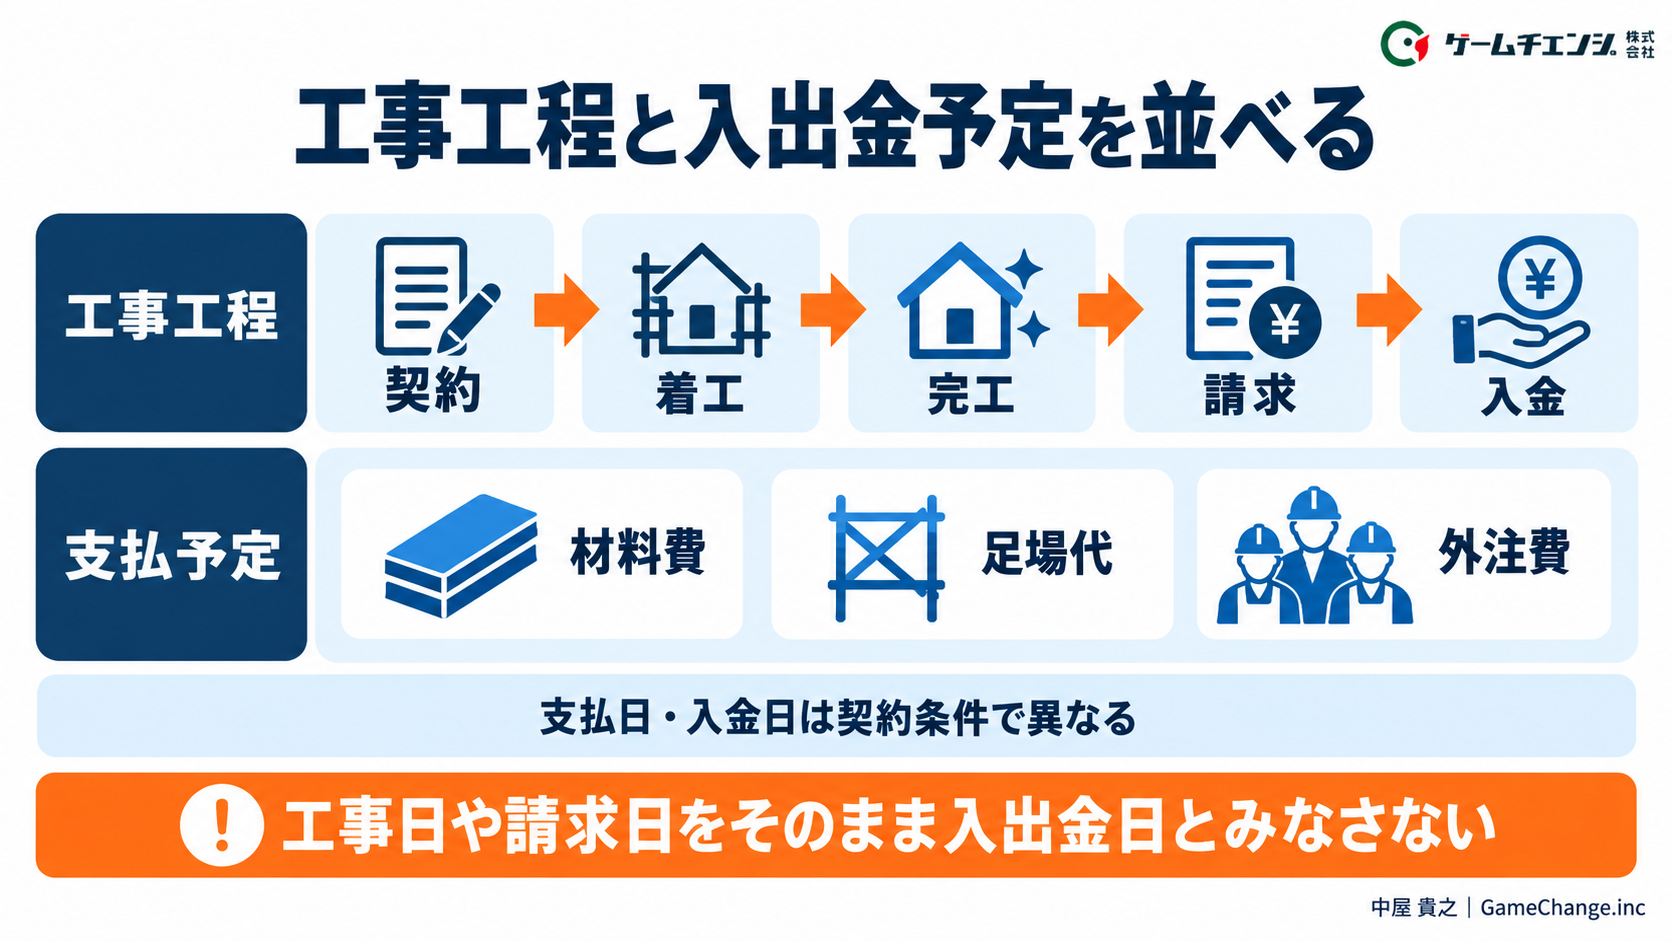
案件ごとに、契約、着工、完工確認、請求、入金までの流れを並べてみましょう。
お客様との契約条件によって、入金されるタイミングは異なります。すべての工事を同じ入金予定で考えるのではなく、実際の契約内容に沿って確認することが大切です。
支払いについても同様です。
材料費、足場代、外注施工費などについて、それぞれの金額と支払予定日を整理します。
発注した日や工事を行った日が、そのまま支払日になるとは限りません。協力会社や仕入先との取引条件を確認し、実際の支払予定を記録しておきましょう。
請求予定と入金予定を分ける
ここで気をつけたいのが、「請求した日」と「入金される日」は違うという点です。
たとえば、完工後に請求書を発行する運用の場合、請求書の発行が遅れれば、その分だけ入金予定にも影響することがあります。
未請求、請求済み、入金確認済みの状態を分けて管理し、誰がいつ確認するのかを決めておくと、入金管理もしやすくなります。
また、他社の着手金比率や支払条件を、そのまま自社に当てはめる必要はありません。
まずは自社の契約書や発注情報をもとに、実際のお金の流れを整理するところから始めてみましょう。
3. 案件の予定を会社全体の資金繰り表へまとめる
工事ごとの入出金予定が整理できたら、次は会社全体のお金の動きを確認していきます。
個々の工事で利益が出ていても、複数の案件の支払いが同じ時期に重なれば、会社全体では資金が不足することがあります。
そのため、案件ごとの予定を一つにまとめ、会社全体の資金繰り表として確認することが大切です。
入出金予定には、金額と日付の根拠も残す
| 項目 | 記録する内容 | 注意する点 |
|---|---|---|
| 顧客からの入金 | 契約上の支払条件、請求予定、入金予定日 | 請求した日を入金日として扱わない |
| 材料・足場・外注費 | 発注条件、請求額、支払予定日 | 工期延期で支払日も延びると決めつけない |
| 会社の固定支出 | 給与、賃料、税金、広告費、返済予定 | 工事原価に入らない支出も記録 |
| 資金調達 | 確定状況、予定日、返済条件 | 未確定の調達を確実な入金にしない |
たとえば、完工時に入金される予定だった工事が、天候の影響で遅れたとします。
その一方で、材料代や給与の支払日は予定どおりだった場合、入金を待つ間にも会社の手元資金は減っていきます。
こうした場面で確認したいのは、工事の粗利益率だけではありません。
「入金されるまでの間、必要な支払いを続けられるか」という視点が欠かせないのです。
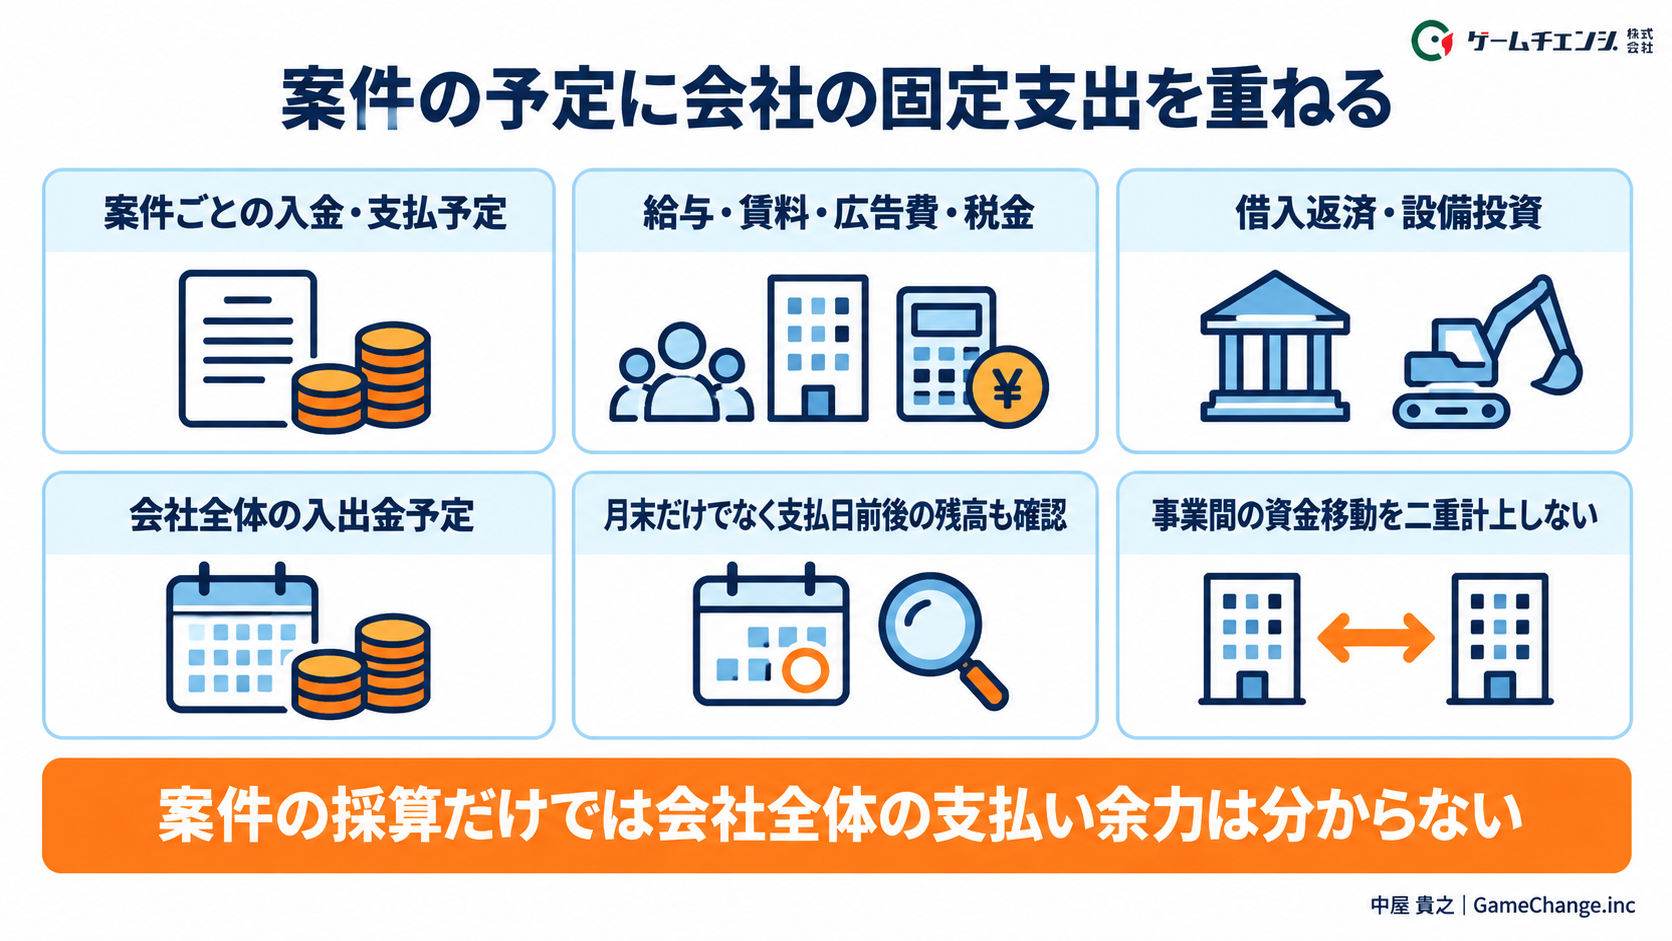
案件ごとの入出金予定に、会社の固定支出を重ねてみると、どの支払日の前に資金が不足しそうなのかを具体的に把握しやすくなります。
会社全体の資金繰りを考えるときは、工事に直接かかる費用だけでは足りません。
給与、賃料、広告費、税金、借入返済、設備投資なども、実際に支出する時期に合わせて記録します。
基本となる計算は、次のとおりです。
期首の現預金+期間中の入金−期間中の支払い=期末の現預金
なお、借入金の元本返済は工事原価には含まれませんが、会社のお金が実際に出ていくため、資金繰りでは支出として確認します。
新規事業の数字は既存事業と分けて把握しつつ、最終的には会社全体の入出金を確認しましょう。
事業間で資金を動かす場合も、会社全体の表で入金や支払いを二重に計上しないよう整理しておくと安心です。
また、月末の残高だけを見ていると、月の途中に支払いが集中するタイミングを見落とすことがあります。
特に給与や外注費の支払日が近い場合は、その前後の残高まで確認しておきたいところです。
4. 受注が増える計画ほど先行支出を確認する
「もっと広告を出して、受注を増やしていきたい」
新規事業が軌道に乗り始めると、そう考えるのは自然なことです。
ただ、受注が増えれば、その分だけ材料費や外注費、営業費用など、先に必要になる支出が増える場合もあります。
受注件数が増えることと、すぐに入金が増えることは同じではありません。
広告費を増額する前には、見込案件の着工・完工・入金の予定を並べて確認してみましょう。
施工できる件数だけでなく、それぞれの工事を完工まで進めるための支払いを負担できるかも、合わせて考えておきたいところです。
また、新店舗の開設や設備投資を検討している場合は、投資後の運転資金を十分に残せるかも確認します。
設備投資に使う予算と、進行中の工事に必要な支払いは分けて考えることで、事業拡大に伴う資金面の負担を把握しやすくなります。
5. 工期や入金がずれる場合も確認する
外壁塗装の工事では、すべてが予定どおりに進むとは限りません。
雨天による工期の延期や工程変更、手直し、完工確認の遅れなど、現場ではさまざまな予定変更が起こり得ます。
そのため、予定どおりに完工・入金されることだけを前提にした資金計画では、実際の状況に対応しきれない場合があります。
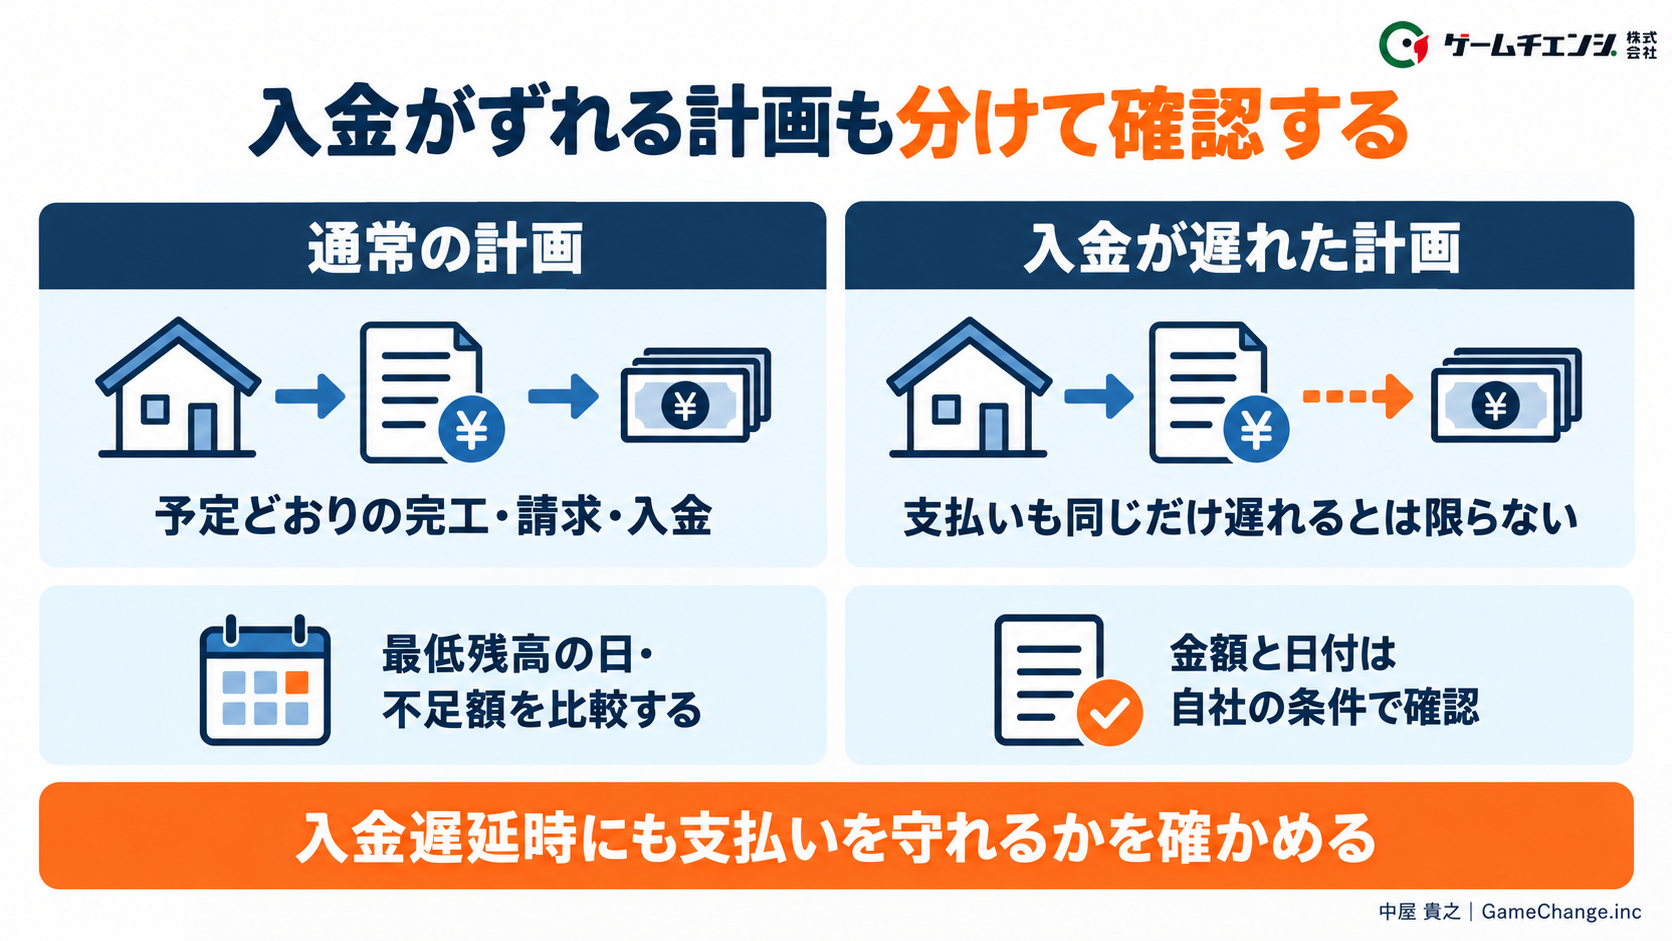
ここで確認しておきたいのが、「入金が予定より遅れたとしても、必要な支払いを続けられるか」という点です。
工期が延びたからといって、材料費や外注費などの支払いも同じだけ延びるとは限りません。支払い側についても、実際の取引条件に沿って確認しておきましょう。
たとえば、次のようなケースを想定してみると、自社の資金繰りの課題が見えやすくなります。
- 完工や請求が後ろへずれた場合
- 一部案件の入金が予定より遅れた場合
- 追加補修や手直しの支出が発生した場合
- 想定した受注量に届かなかった場合
必要な余裕資金は、どの会社でも同じ金額になるわけではありません。
自社の支払いが集中する日と、計画上の現預金の最低残高を確認し、どのような状況で資金が不足しそうなのかを把握することが大切です。
不足する可能性がある時期や金額が見えてくれば、早めに対応を検討できます。
資金計画を見直す際には、通常どおりに進んだ場合と、入金が遅れた場合の計画を分けて残しておくとよいでしょう。
それぞれについて、最も残高が低くなる日と不足額を比較することで、必要な資金の余力を具体的に考えられます。
6. 条件の見直しは関係者との合意で進める
資金繰りを改善する方法の一つとして、入金や支払いの条件を見直すことも考えられます。
ただし、こうした見直しは、お客様や協力会社との信頼関係を大切にしながら進めたいところです。
お客様からの入金条件を見直す場合は、支払時期や内容について十分に説明し、納得いただいたうえで合意することが大切です。
すでに結んでいる契約についても、一方的に支払時期を変更するのではなく、双方で条件を確認しながら進めましょう。
協力会社への支払いについても、合意した条件を資金計画に反映します。
資金が不足しそうだからといって、支払いを後ろ倒しにすることを前提にするのではなく、受注量や発注時期、投資計画、入金管理などを合わせて見直すことが大切です。
それでも資金が不足する見込みがある場合は、必要な金額、資金が必要になる時期、その原因を整理し、金融機関や専門家に早めに相談することも検討しましょう。
なお、まだ決まっていない資金調達を、確実に入金されるものとして計画に組み込まないことも、資金繰りを考えるうえで欠かせない視点です。
7. 計画と実績の差を次の予定へ戻す
資金繰り表は、一度作れば終わりというものではありません。
新しい受注が決まったときや工期が変更になったとき、請求や入金、支払いが発生したときなど、実際の状況に合わせて更新していくことが大切です。
計画と実績に差が出た場合は、なぜ予定と違ったのかを確認してみましょう。
営業段階での見通しが変わったのか、工期が延びたのか、請求のタイミングが遅れたのか、あるいは追加原価が発生したのか。
こうした原因を記録しておくことで、次の工事や資金計画にも活かしやすくなります。
未入金が発生した場合も、単なる確認漏れなのか、契約条件などについて改めて検討が必要なのかを分けて整理しておくとよいでしょう。
自社の入出金サイクルを整理したい場合は、現在の案件と会社全体の資金予定をもとに、財務面の課題を具体化していくこともできます。
ゲームチェンジでも、こうした資金繰りを含む財務面の支援を行っています。自社の状況に合わせて、どこから見直すべきかを考える際の参考にしていただければと思います。
関連情報を確認したい方へ
自社の現在地を整理したい方へ|あわせて読みたい
まず直近の支払日と最低残高を把握する
「資金繰りを見直したいけれど、何から始めればいいのか分からない」
そんな場合は、まず進行中の工事と受注見込みの案件について、入金予定と支払予定を同じ時系列に並べるところから始めてみましょう。
そこに給与や賃料など、会社全体の固定支出を重ねることで、支払いが集中する時期や、現預金の残高が最も少なくなるタイミングを確認できます。
利益が出る事業をつくることと、その事業を安心して続けられる資金を確保することは、どちらも大切です。
外壁塗装の新規事業をさらに伸ばしていくためにも、売上や利益だけでなく、工事を進めるために必要な資金にも目を向けていきましょう。
8. よくある質問
Q. 黒字なのに資金が不足するのはなぜですか?
工事で利益が出ていても、実際の入金より先に材料費や外注費、給与などの支払いが発生することがあるためです。利益の金額だけでなく、実際の入金日と支払日を分けて確認することで、資金不足が起こる原因を把握しやすくなります。
Q. 運転資金はいくら必要ですか?
必要な運転資金は、会社の規模や工事内容、入出金の条件によって異なるため、一律の金額では決められません。自社の入出金予定を整理し、工期や入金が遅れた場合の残高も確認しながら、必要な資金の余力を考えていくとよいでしょう。
Q. 顧客から着手金を受け取るべきですか?
着手金を含む入金条件は、工事内容や契約条件に応じて検討することが大切です。一定の比率を一律に設定するのではなく、お客様への説明と合意を大切にしながら、自社の支払い予定と合わせて整理していきましょう。
Q. 資金繰り表には借入返済も入れますか?
はい。借入返済も実際の支払いとして資金繰り表に含めます。借入金の元本返済は工事原価とは異なりますが、会社の現預金を減らす支出です。返済予定日と金額を確認し、ほかの支払いと合わせて管理しておきましょう。