外壁塗装を新たな収益の柱にできるか?参入前に確認したい4つの数字
外壁塗装を新たな収益の柱にしたい経営者・事業責任者へ
外壁塗装は儲かる?売上だけでは見えない新規事業の落とし穴。
売上が伸びても、利益が残らなければ意味がない。外壁塗装は新たな収益の柱になり得る事業です。しかし、工事で粗利益が出ても、集客費や人件費、資金繰りを見落とせば、思うように利益が残らないこともあります。
【本記事で分かること】
- 外壁塗装の新規事業が「儲かるか」を判断する数字
- 工事粗利益と事業利益を分けて考える方法
- 問い合わせCPAより受注獲得費用を見る理由
- 初期投資と運転資金を含めた参入判断のポイント
外壁塗装の新規事業は、本当に儲かるのか。工事の粗利益だけでは見えない集客費・固定費・資金繰りまで含め、経営者が確認すべき採算のポイントを整理します。
「外壁塗装は利益率が高そう」「既存の職人を活かせば収益の柱になるのでは」。そう考えて参入しても、実際には集客・営業・管理に費用がかかり、入金前の支払いも発生します。
本記事では、工事原価・受注獲得費用・固定費・資金繰りから、利益が残るかどうかを考えます。事業の仕組みや参入手順を知りたい方は、外壁塗装ビジネスへの新規参入ガイドもご覧ください。
結論|外壁塗装の新規事業は儲かるのか?
住宅塗装業を元請け事業として立ち上げ、工事原価・集客費・固定費を適切に管理し、キャッシュフローを把握できれば、会社を支える力強い収益の柱となり得ます。
重要なのは、売上規模だけを追うのではなく、利益と資金が着実に残る事業の仕組みをつくることです。
1. 「儲かるか」は売上高ではなく、事業に残る利益で判断する
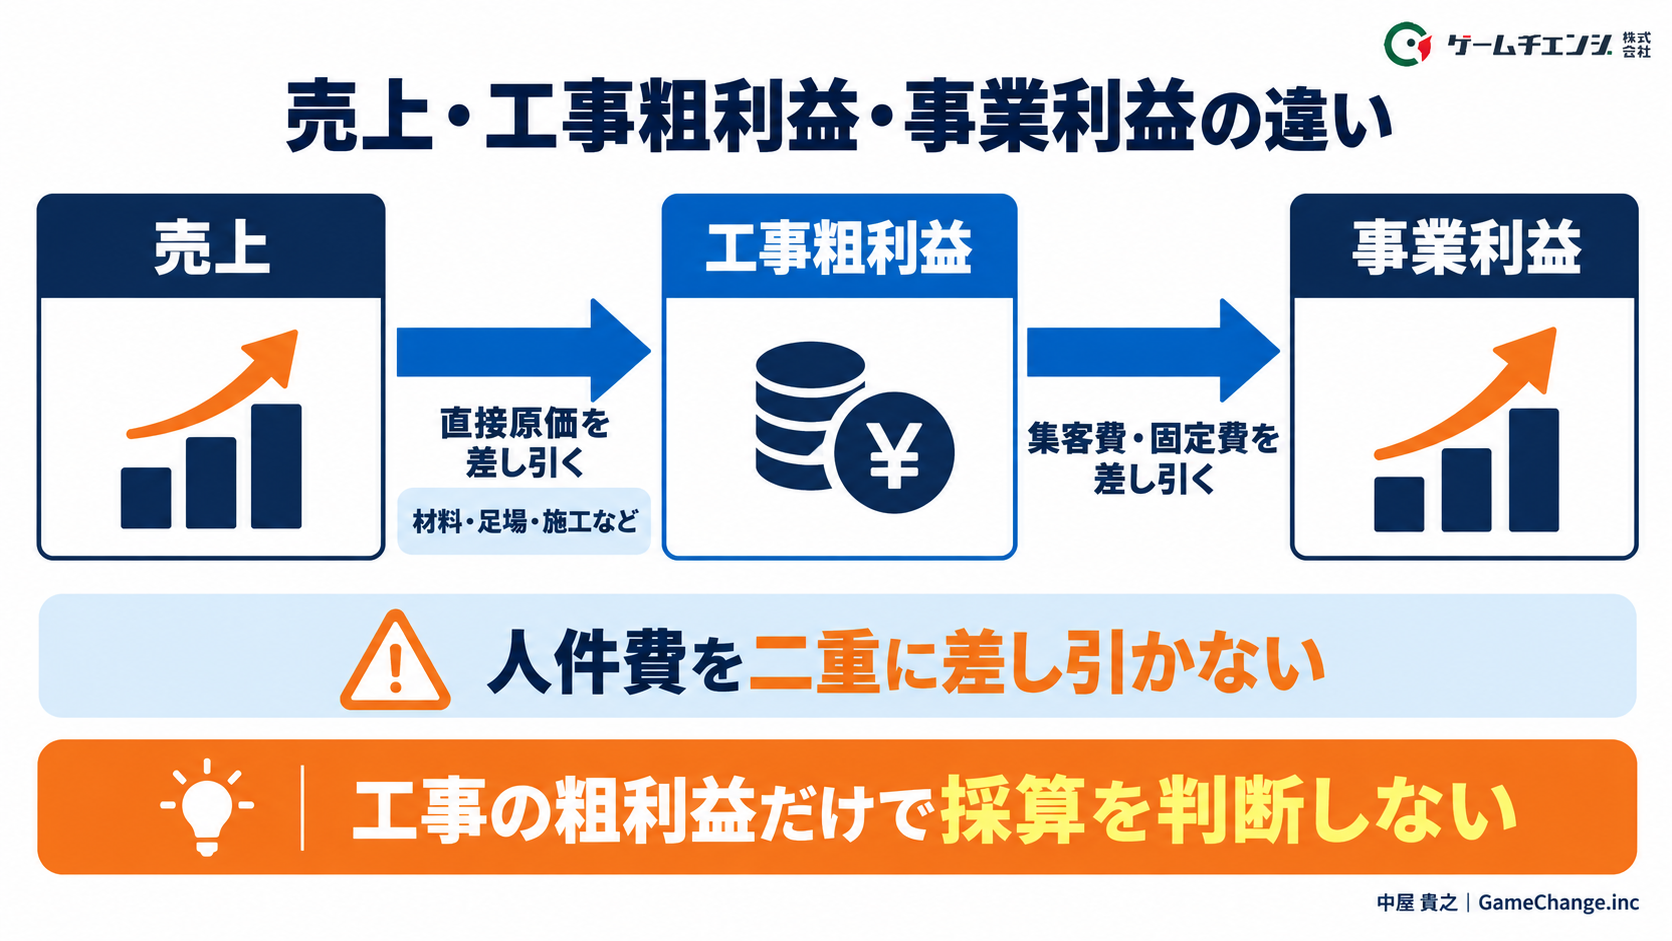
住宅所有者から直接受注する元請け事業では、工事の価格を自社で提案できる一方、顧客を集め、商談し、契約するための費用も自社で負担します。材料・足場・施工費などを差し引いた工事粗利益が黒字でも、広告費や営業人員の費用、事務所賃料などを差し引けば事業利益が残らない場合があります。
採算は三つの段階で確認する
- 工事ごとの採算:受注金額から材料・足場・施工などの直接原価を差し引く。
- 受注経路ごとの採算:受注した工事の粗利益に対し、集客費がどれだけかかったかを見る。
- 事業全体の採算:営業・事務・管理の人件費や賃料なども負担して利益を確認する。
施工部門の人件費を工事原価に含めた場合は、固定費側で二重計上しないようにします。また、既存社員が塗装事業を兼務する場合でも、その業務に使う時間や既存事業への影響を把握することが必要です。
※表は横にスクロールできます。
| 確認する数字 | 分かること | 見落としやすい負担 |
|---|---|---|
| 工事粗利益 | 工事そのものの採算 | 補修・足場・手直しの原価 |
| 受注獲得単価 | 契約1件を得る集客負担 | 未受注案件にもかかる広告費 |
| 事業全体の利益 | 事業として継続できる収益性 | 兼務人員・賃料・管理の費用 |
| 入出金予定 | 支払いを続けられるか | 完工や入金が遅れた期間 |
広告予算より先に、工事の原価を把握する
まず自社が提供する工事の仕様、販売価格、必要な原価を確認します。そのうえで工事粗利益から、集客・営業・管理にどれだけ費用をかけられるかを検討します。先に広告費だけを決め、採算が合わない分を受注件数で補おうとすると、営業や施工の対応能力を超える計画になるおそれがあります。
2. 年商7億円のF社から分かること、分からないこと
公共工事中心だったF社は、元請けリフォームへの進出を経て住宅塗装の専門店化を進め、ショールーム、WEB集客、採用などを組み合わせて、住宅塗装事業単体で年商7億円規模へ成長しました。
ここで注意したいのは、年商7億円という売上実績だけでは、利益率や投資回収期間は分からないことです。F社の達成期間、店舗数、利益率、初期投資額は非公開であり、これらを推測して自社の事業計画へ当てはめることはできません。
参考にすべきなのは、専門性の訴求、顧客接点、集客、営業、施工を一つの事業として整えた点です。ただし、同じ取り組みでも、自社の商圏や人員、工事単価、原価によって収益性は変わります。
3. 問い合わせのCPAより「受注獲得単価」を見る
問い合わせ獲得単価(CPA)が安くても、見積提出や契約につながらなければ事業の採算は改善しません。確認すべきなのは、問い合わせが何件発生したかだけでなく、その後に何件受注し、いくらの粗利益が見込めるかです。
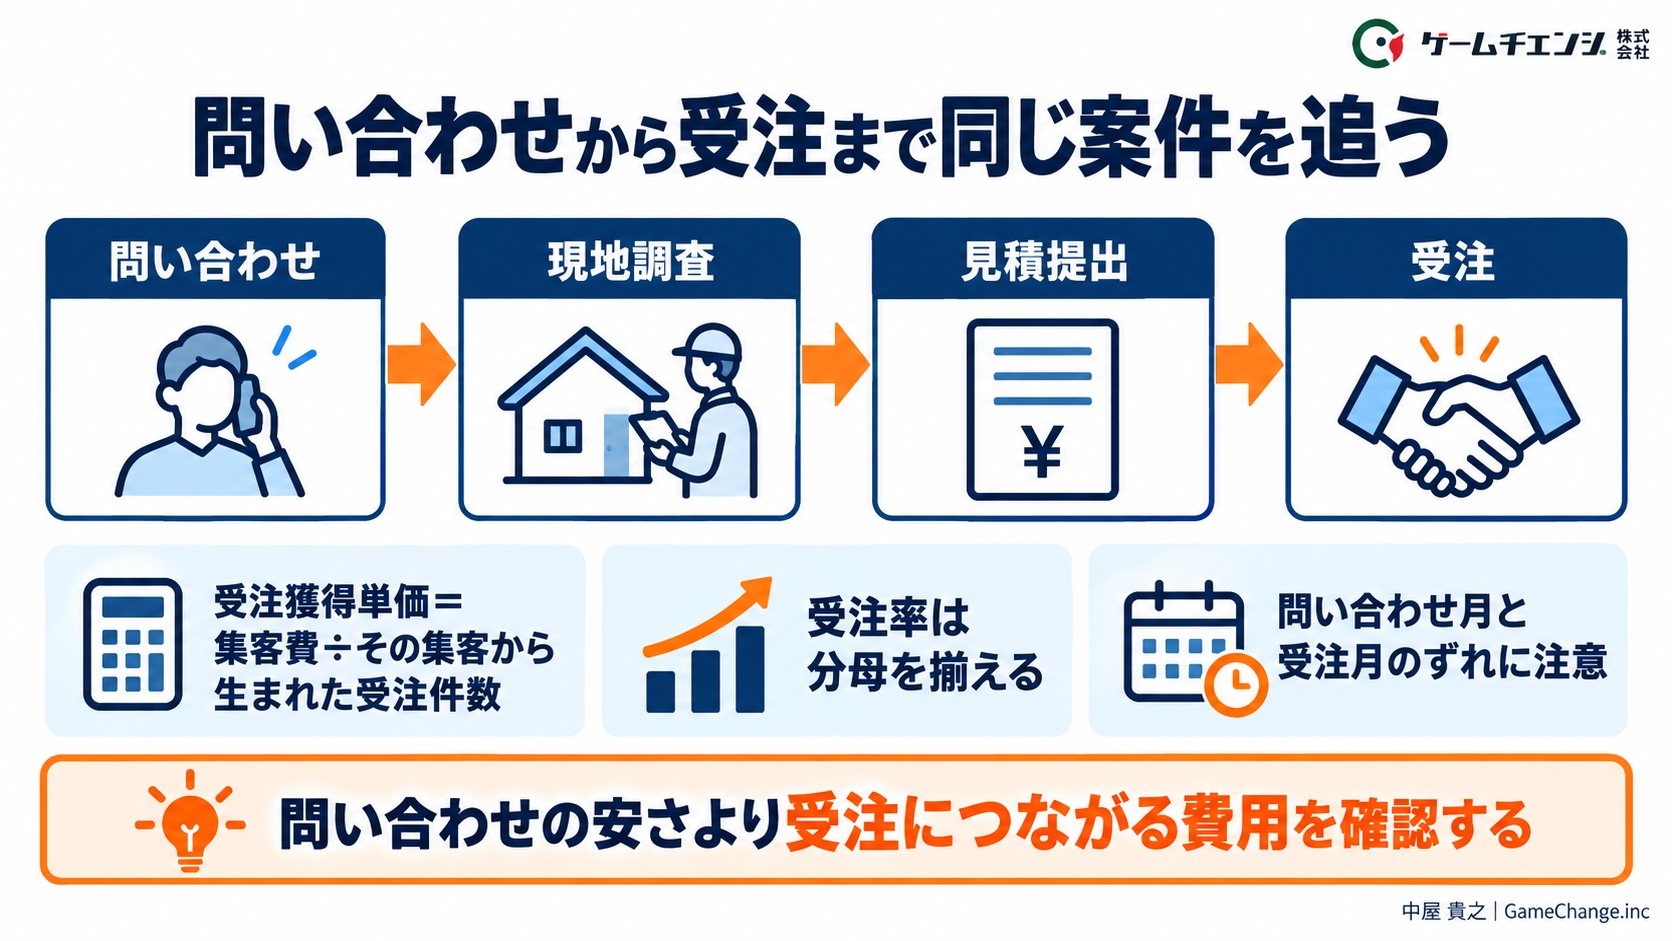
問い合わせから完工まで同じ案件を追う
問い合わせ件数、現地調査件数、見積提出件数、受注件数を記録し、受注率の分母を統一します。媒体別に比較するときも「問い合わせに対する受注率」なのか「見積提出に対する受注率」なのかを明記してください。
受注獲得単価=集客費÷その集客から獲得した受注件数です。問い合わせから契約まで時間がかかる場合は、ある月の広告費を同月の受注件数で単純に割ると、実態とずれることがあります。問い合わせの発生時点と受注案件の紐づけが必要です。
また、受注時の見込粗利益と完工後の実際の粗利益も比べます。追加補修や手直しによって原価が増えれば、集客効率が良くても利益が減るためです。
4. 黒字計画でも資金が足りなくなる理由
帳簿上は利益が出る計画でも、入金より先に支払いが集中すると資金が不足することがあります。広告費、人件費、材料、足場、協力会社への支払い時期と、顧客からの入金時期を並べて確認しましょう。
初期投資と運転資金は分けて見積もる
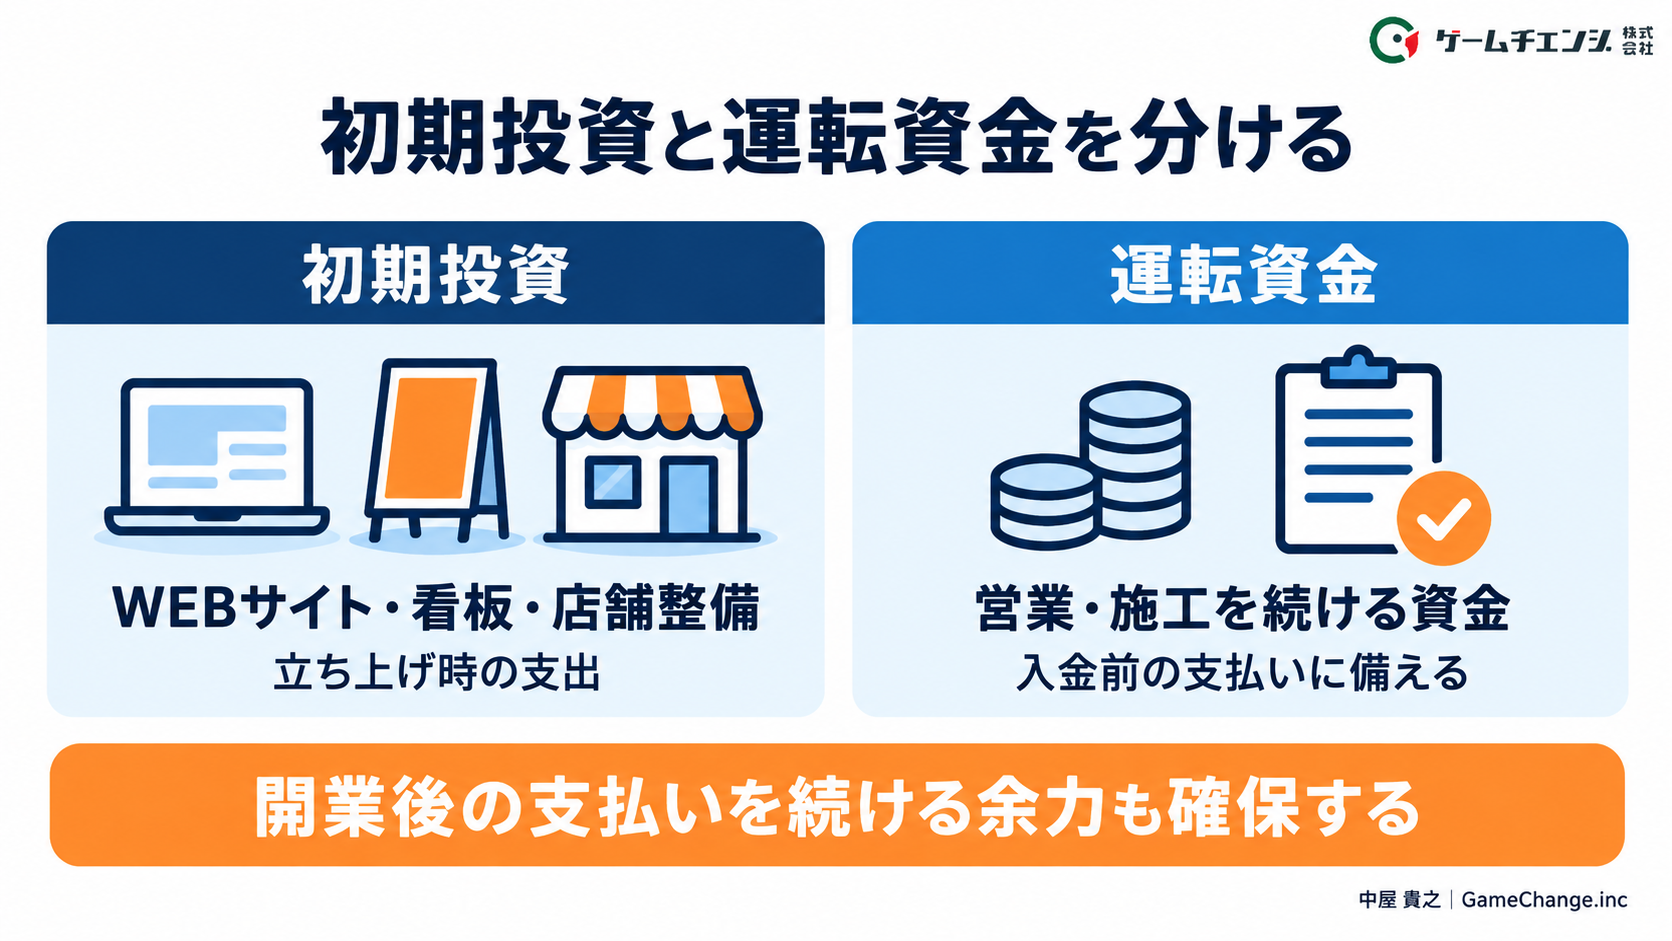
初期投資はWEBサイトや看板、店舗整備など立ち上げに必要な支出です。運転資金は、立ち上げ後に集客・営業・施工を続けるための資金です。両者をまとめて「開業予算」として考えると、開業後の支払い余力を見落とします。
見込みより受注が少ない場合、天候で完工が遅れる場合、手直しが発生する場合なども検討します。特に既存事業がある会社では、既存事業の支払いを守りながら、新規事業を検証できるかを確認することが欠かせません。
5. 自社の採算を判断するためのチェックポイント
新規参入の可否を収益面から判断する場合、次の項目が具体的に説明できるかを確認しましょう。
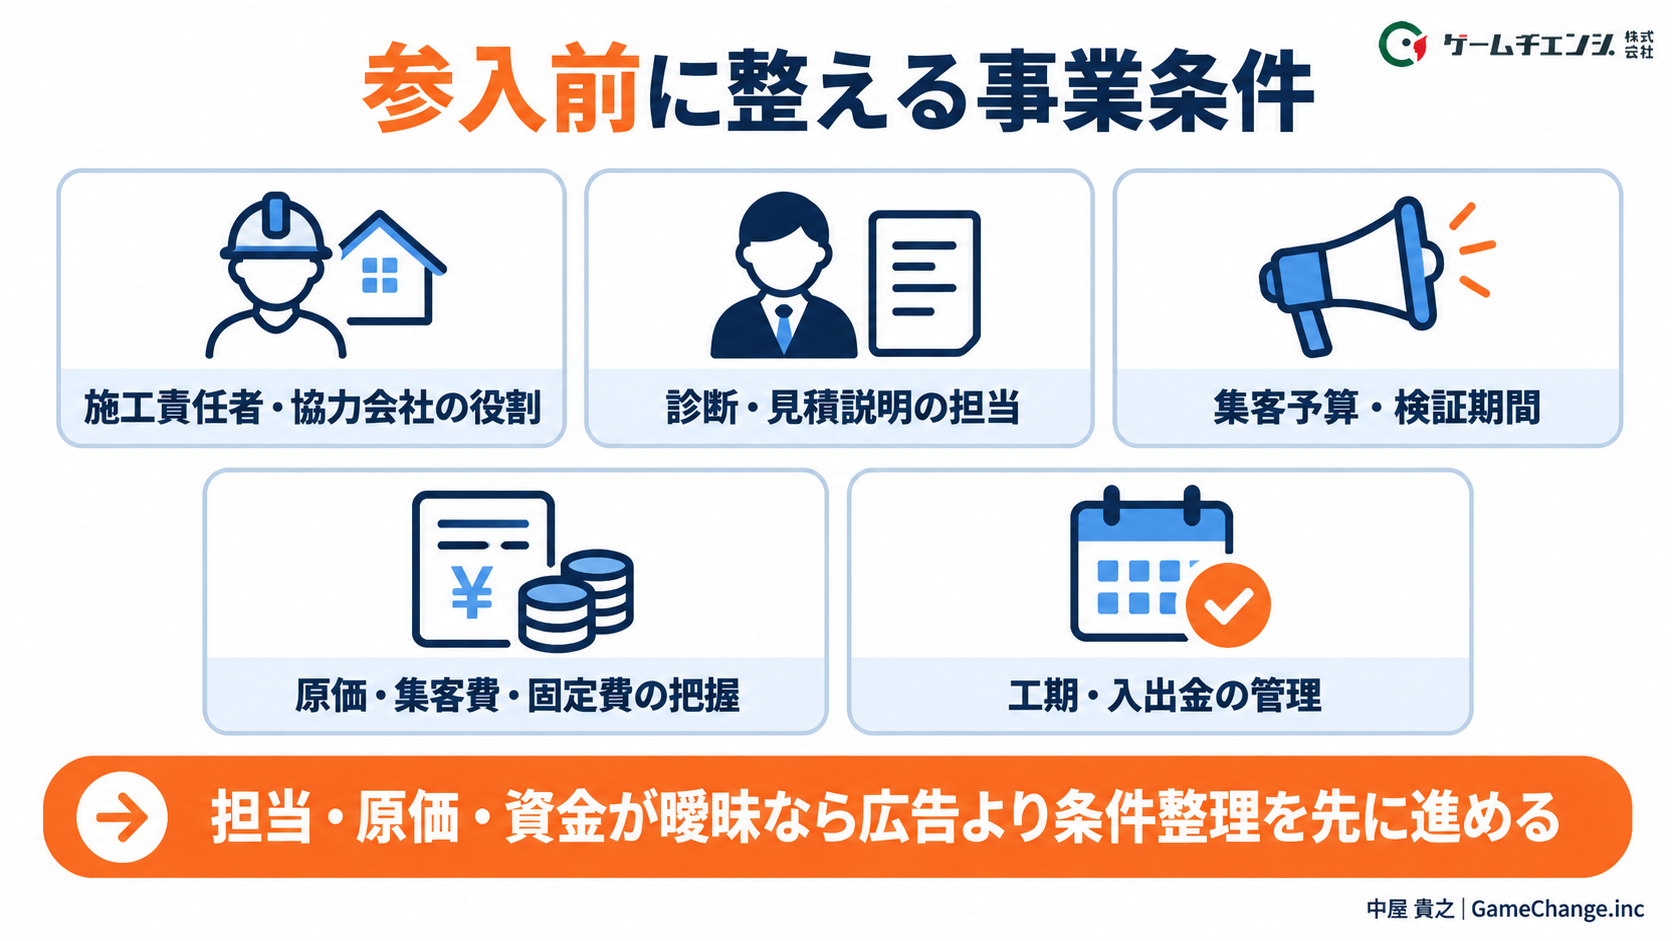
- 工事原価:提供したい工事の仕様、販売価格、原価を把握しているか。
- 受注獲得費用:問い合わせから契約まで追跡し、集客費を受注件数と照合できるか。
- 固定費:営業・管理・兼務人員の負担を事業に反映できるか。
- 施工能力:受注増加に対応できる工事量と責任者を確保できるか。
- 資金繰り:工事代金の入金前の支払いに対応できるか。
原価が不明な状態なら、広告や店舗への投資を決めるより先に工事条件を整理します。反対に原価と施工体制が把握できているなら、受注経路と営業体制に関する前提を詰める段階です。
「元請け事業をどう立ち上げるか」という手順の整理は、新規参入ガイドと元請けビジネスを立ち上げる8ステップで紹介しています。本記事では、その実行を決める前の採算判断に絞っています。
6. 結論|売上目標より先に、利益と資金が残る条件を決める
外壁塗装の新規事業を判断するうえで、「年商いくらを目指すか」は一つの目標にすぎません。重要なのは、工事の粗利益から集客費・固定費を負担できるか、施工できる量を超えていないか、入金までの支払いを続けられるかです。
売上が増えた場合だけでなく、受注が少ない場合でも事業を検証できる条件を整理する。それが、新規事業の採算を見極めるための出発点です。
あわせて読みたい:住宅塗装会社の利益改善レポート
7. よくある質問
Q. 外壁塗装の元請け事業は下請けより必ず儲かりますか?
必ず儲かるわけではありません。元請けでは価格を自社で提案できる一方、集客・営業・顧客対応にかかる費用を負担するため、工事粗利益と事業全体の利益を分けて確認する必要があります。
Q. F社の年商7億円は会社全体の売上ですか?
本記事で扱う年商7億円は住宅塗装事業単体の売上です。利益率、初期投資額、達成期間、店舗数は非公開であり、この売上だけから利益額を推定することはできません。
Q. 外壁塗装の新規事業は、初期費用をいくら用意すべきですか?
一律には決められません。既存設備の活用範囲、店舗の有無、集客計画などによって変わります。初期投資と立ち上げ後の運転資金を分けて見積もってください。
Q. 採算確認では最初にどの数字を見ればいいですか?
まず工事ごとの原価と見込粗利益を確認します。そのうえで受注獲得費用、固定費、入出金予定を重ね、利益と資金の両方を判断します。
Q. 問い合わせが増えても利益が残らないのはなぜですか?
問い合わせからの受注率が低い、受注獲得費用が高い、完工後の原価が見積もりより増えるなどの理由が考えられます。受注件数だけでなく、案件別の粗利益も確認してください。